На ваш счет поступило 86 000 рублей. Сервис оценил ремонт в 140 000. В смете стоят фара, бампер и кронштейн, который мастер увидел после снятия бампера. Чтобы понять, кто должен покрыть разницу, выясните, учли ли кронштейн в вашем расчете. Пока расчета нет на руках, перед вами только итоговые суммы. По ним нельзя определить даже то, за какой ремонт вам заплатили.
Сравните сумму, которую вам должны по полису, с доказанным фактическим ущербом. Иногда ошибку находят в одной строке акта. Иногда страховая рассчитала сумму верно, и спор об оставшихся расходах нужно вести с причинителем вреда. У каждого требования свои доказательства.
Как проверить расчет выплаты по ОСАГО
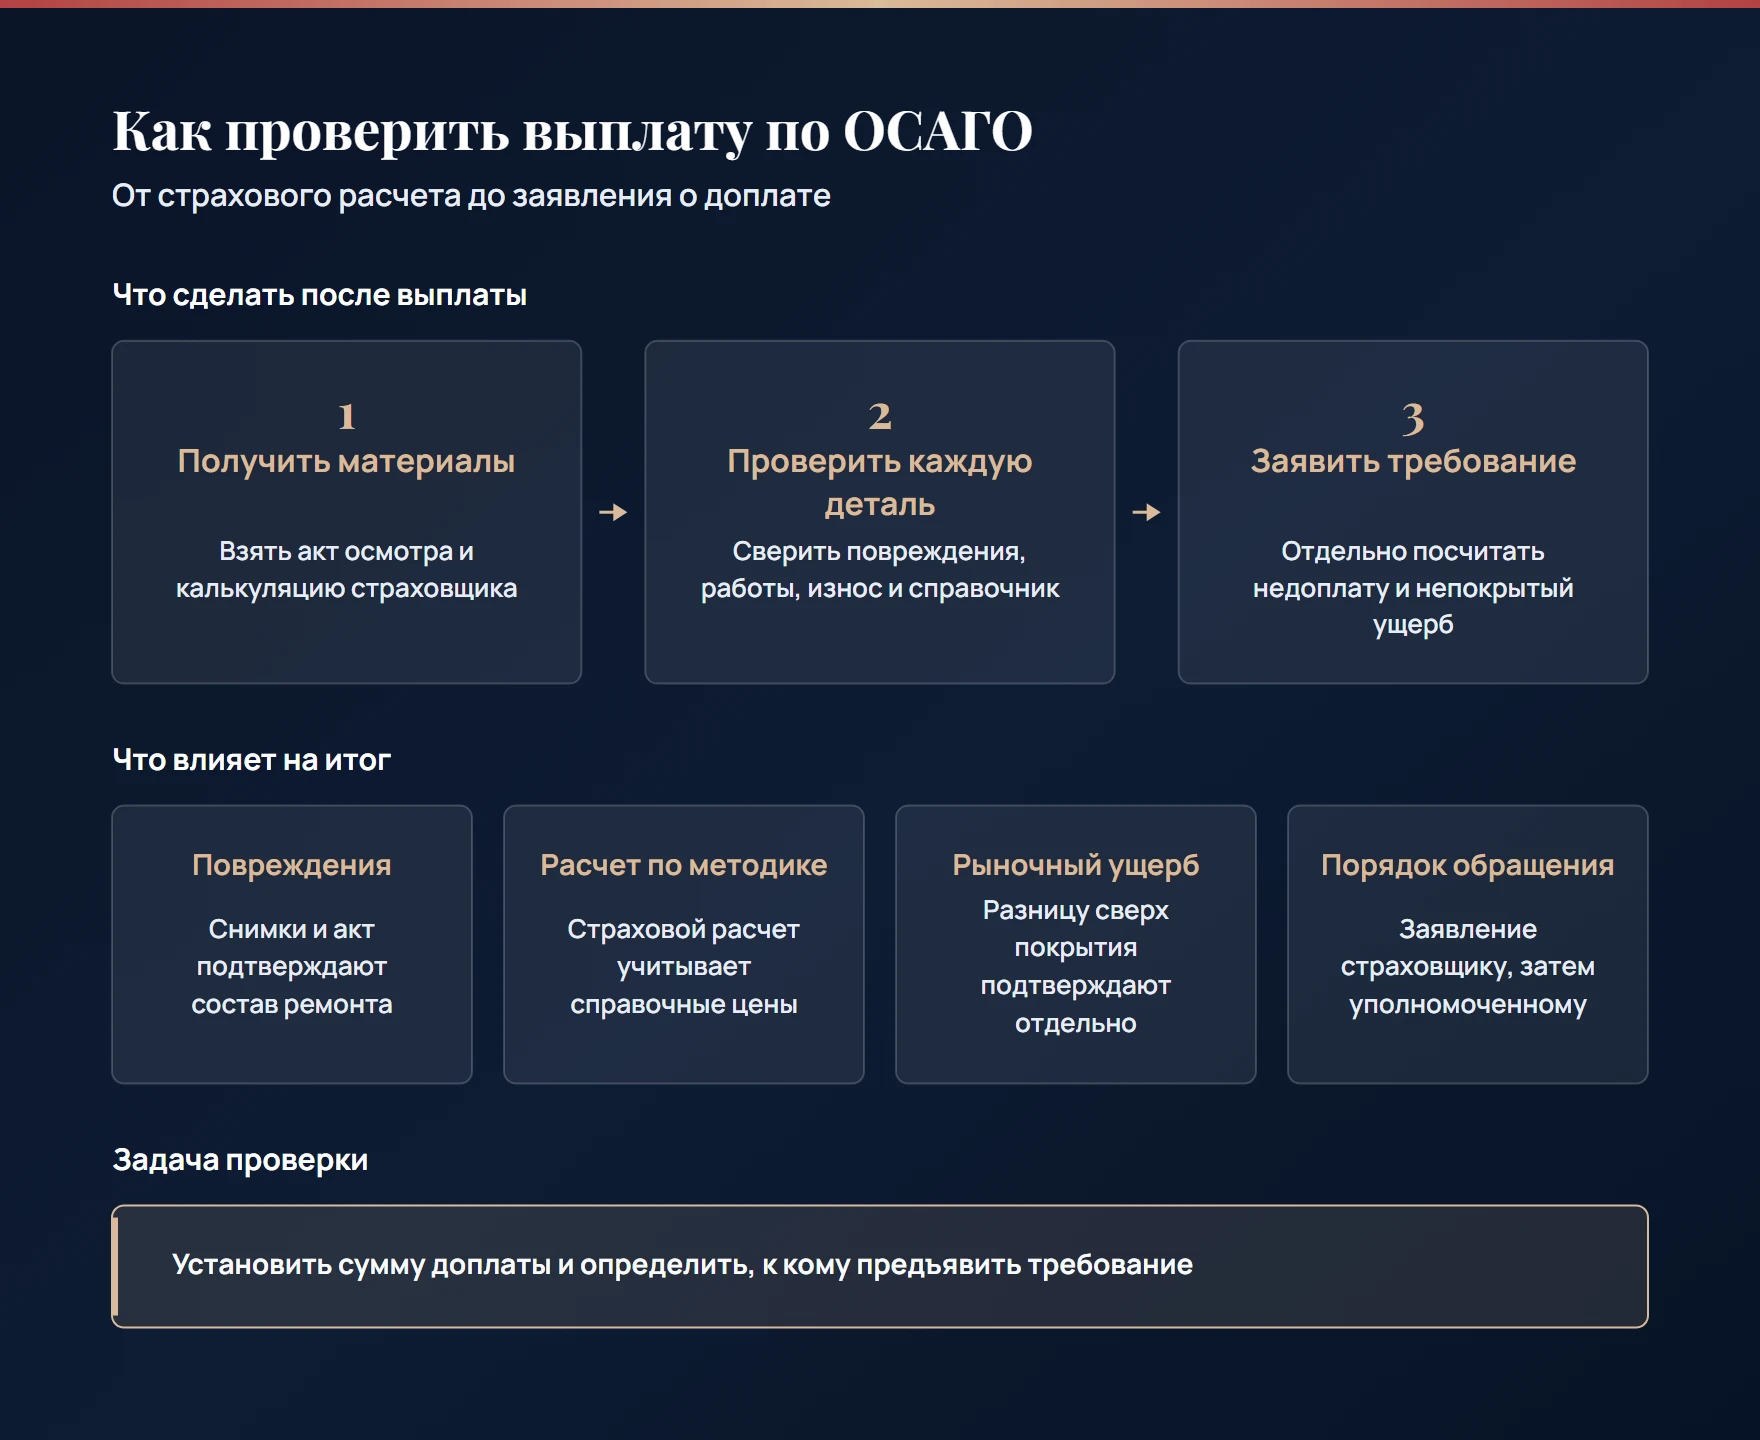
Найдите документы, где описано, что специалист увидел у машины и во сколько компания оценила работу с этими деталями. Найти их можно в кабинете по номеру выплатного дела. Если в нем одна строка с переводом, запросите расчет и акты письменно. Ознакомление с результатами осмотра и экспертизы закреплено в п. 11 ст. 12 40-ФЗ. Полное название документа - Федеральный закон от 25.04.2002 № 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств».
В акте о страховом случае найдите сумму, которую назначила компания. Затем откройте акт, составленный у машины. В нем ищите отметки о вмятинах, трещинах и сколах. Последней откройте калькуляцию и проверьте, во сколько компания оценила работу с каждой поврежденной деталью. Сохраните документы вместе с сообщениями из личного кабинета. По переписке можно восстановить, когда компания показала расчет и какой еще документ вы просили.
Разложите фотографии и акт осмотра по деталям. Если на вашем снимке повреждено левое крепление фары, найдите в расчете именно это крепление. Названия деталей могут различаться, поэтому проверьте расположение и каталожный номер. Для детали, которую мастер предлагает заменить, ищите соответствующую операцию и сумму. Если нашли запись о ремонте, попросите объяснить, за счет какой технологии специалист считает восстановление возможным.
Почему выплата по ОСАГО отличается от сметы сервиса
Смета станции показывает, за какую сумму она готова выполнить работы на своих условиях. Денежную выплату по ОСАГО считают по Единой методике Банка России, утвержденной Положением от 04.03.2021 № 755-П. Специалист определяет подходящие операции и учитывает цены деталей, материалов и нормо-часа. Поэтому сначала сравните содержание расчетов. Цена за покраску крыла в заказе сервиса мало что объясняет, если страховщик посчитал только локальное восстановление другой детали.
При проверке калькуляции посмотрите дату ДТП, марку и модификацию автомобиля, каталожные номера и примененный справочник. Выбирать цены по дате заказа запчастей после аварии для страхового расчета нельзя. Обновленные правила формирования справочников действуют с 11.07.2026. Для конкретного ДТП проверяют, какой справочник действовал на дату вашей аварии. Новость об изменении правил сама по себе не дает оснований повысить уже рассчитанную сумму на определенный процент.
Откройте строку детали, которую эксперт рекомендовал заменить. Если возмещение назначили деньгами на законном основании, цена в этой строке обычно уменьшается на износ. Уменьшение не может забрать больше 50 % цены детали. Этот предел следует из п. 19 ст. 12 40-ФЗ. Работу мастера считают отдельно, этот вычет на нее не распространяется. Если размер износа кажется завышенным, проверьте, какой пробег внесли в программу и от какой даты специалист отсчитал возраст машины.
Пример: по справочнику заменяемое крыло стоит 30 000 рублей, износ составляет 30 %, а работы и материалы рассчитаны в 12 000 рублей. В денежный расчет по этой позиции войдут 21 000 рублей за деталь и 12 000 рублей за работы и материалы. Для спора нужно установить, как специалист определил каждую величину. Сам факт, что в магазине крыло продают за 36 000 рублей, не отвечает на этот вопрос.
В каких расчетах суд учитывает погрешность 10 %
Поставьте рядом перечни из экспертных заключений. Одинаковый набор поврежденных частей позволяет сравнить стоимость работ напрямую. Если специалисты разошлись из-за допустимых различий технологии и точности расчета, суд может принять расхождение до 10 % включительно. Это разъяснение дано в п. 44 постановления Пленума Верховного Суда от 08.11.2022 № 31. Различия по крепежу и деталям разового монтажа сами по себе сопоставлению не мешают.
Начните сравнение с самого перечня. Если эксперт страховщика пропустил внешний блок фары или включил неповрежденную накладку вместо треснувшего корпуса, выясните, чем объясняется различие. Если доказана связь пропущенной детали с аварией, размер расхождения в процентах сам по себе не решает спор. При этом наличие детали на фотографии еще не подтверждает необходимость замены. Эксперт должен объяснить, почему состояние требует именно такой операции.
Пример: страховщик перечислил 100 000 рублей, при разрешении спора надлежащее возмещение определили в размере 108 000 рублей. Разница составляет 8 000 рублей. При делении на выплаченные 100 000 рублей получается 8 %. Чтобы понять, применим ли предел погрешности, сравнивают набор поврежденных деталей и причины расхождения. Процент не считают от суммы, которую указал автосервис, и не выписывают как автоматическое удержание из каждой доплаты.
Как доказать, что скрытое повреждение связано с ДТП
Если дефект выявили после разборки, попросите станцию отметить его в акте дефектовки. Пусть мастер укажет деталь, расположение трещины или деформации и момент, когда ее обнаружили. Полезна серия снимков от общего вида автомобиля до крупного плана. Снимок отдельного кронштейна на столе редко показывает, откуда его сняли и в каком состоянии было соседнее крепление.
Пока мастер может показать дефект на машине, согласуйте со страховой дополнительный осмотр. Укажите, что нашла станция и где автомобиль можно увидеть. Переписку с датой держите рядом с актом дефектовки. Обязанности сторон после осмотра при споре о сумме определены в п. 13 ст. 12 40-ФЗ. Экспертизу организует страховая. Машину для осмотра предоставляет владелец. Если машина нужна срочно и ремонт уже идет, узнайте, сможет ли мастер сохранить снятую деталь, сфотографировать ее на месте и описать обнаруженный дефект в заказе-наряде.
От специалиста нужен ответ о происхождении дефекта. По расположению следов удара, их направлению и состоянию соседних деталей он проверяет, могла ли трещина возникнуть в этом ДТП. Если крепление раньше ремонтировали, снимки прежнего ремонта тоже пригодятся. На них может быть видно, что до аварии конкретный участок оставался целым. При спорах со страховыми компаниями такие материалы помогают проверить вывод о старом повреждении и понять, стоит ли оплачивать отдельное исследование.
Если страховая занизила выплату по ОСАГО из-за пропущенной детали, сформулируйте для эксперта задачу объяснить связь с аварией и обосновать способ восстановления и его стоимость. Калькуляция без объяснения причины повреждения оставит страховой возможность снова исключить эту позицию.
Что взыскали в деле о поврежденном диске
В деле Лефортовского районного суда одной из спорных позиций был колесный диск. В документах о ДТП значилось повреждение левого переднего колесного диска. Осмотрщик по заказу «Ингосстраха» отметил диск и рекомендовал его восстановить. Из выплаченных 30 625,69 рубля на него не пришлось ничего. Владелец представил суду свой отчет, в котором оценщик обосновал замену.
В итоговых 85 321,06 рубля было 59 621,06 рубля доплаты. Суд сложил цену диска с учетом износа и потерю товарной стоимости автомобиля. Отдельно в решение вошли штраф в 15 000 рублей, 2 000 рублей за моральный вред и 8 700 рублей расходов. Решение датировано июнем 2014 года. Для нового дела из него пригодится сам ход проверки. Найдите деталь сначала в документах об аварии, потом в акте и только затем в калькуляции. Так видно, на каком этапе ее перестали учитывать.
В деле о диске вторая часть оценки отвечала на отдельный вопрос. Как изменится цена автомобиля после того, как с ним закончит работать сервис? Покупатель может учитывать следы ремонта при торге, даже если мастер восстановил машину качественно. Такое падение цены называют утратой товарной стоимости. Расчет можно предъявить страховщику и после ремонта по направлению. Основание дается в п. 40 постановления Пленума Верховного Суда от 08.11.2022 № 31. У этой части требования общий страховой лимит с расходами на восстановление.
Этап спора о доплате
На каком этапе находится ваш спор о выплате по ОСАГО?
Когда вместо ремонта можно требовать более высокую выплату
Если ваша легковая машина стоит на российском учете, начните с вопроса о направлении на станцию. Если машина принадлежит гражданину, страховая по общему правилу должна организовать и оплатить ремонт. Так работает п. 15.1 ст. 12 40-ФЗ. Станции оплачивают замену без вычета за возраст детали. Основания для перевода вместо направления перечислены в п. 16.1 ст. 12 40-ФЗ. Деньги, например, предусмотрены, когда автомобиль полностью погиб. Другой вариант - письменно согласованная выплата.
Если деньги пришли вместо запрошенного ремонта, найдите основание замены в ответе страховой. Сопоставьте его со своим заявлением, направлением на станцию и соглашением, если оно оформлялось. Перевод денег и подписанное соглашение о размере возмещения имеют разные последствия. При исполненном соглашении обязательство в общем случае прекращается. П. 45 постановления Пленума Верховного Суда от 08.11.2022 № 31 допускает дополнительное требование о скрытых недостатках и оспаривание соглашения по общим основаниям.
Станция может запросить доплату, когда восстановить машину по реальным ценам дороже страхового предела. Сначала сопоставьте расчеты. Если рыночная оценка оказалась выше страховой суммы, а калькуляция по Единой методике в нее укладывается, вы можете отказаться доплачивать станции и потребовать, чтобы страховщик перечислил всю страховую сумму. Такой порядок на время до изменения закона определил Конституционный Суд постановлением от 26.05.2026 № 34-П. Для имущественного вреда ст. 7 40-ФЗ устанавливает 400 000 рублей на потерпевшего. При европротоколе отдельно проверьте предел, который применим к вашей аварии.
Пример: по рыночной смете восстановление обойдется в 485 000 рублей. Страховой расчет дает 355 000 рублей. Если применим предел 400 000 рублей и владелец не соглашается вносить доплату на станции, он вправе потребовать всю сумму лимита деньгами. В заявлении можно показать обе калькуляции рядом и дать письменный ответ на предложение доплаты.
Получив предложение о переводе, прочитайте, о чем именно договариваетесь. В документе могут быть согласие на денежную форму, итоговая сумма, перечень повреждений или несколько условий сразу. Если еще ждете осмотра скрытого дефекта, зафиксируйте это до подписания и возьмите свой экземпляр. Позже по нему можно будет определить, какую часть спора охватывало соглашение.
С кого требовать разницу между выплатой и ущербом
При взыскании выплат по ОСАГО мы сначала выясняем, сколько должен страховщик. Недостающее в его платеже остается требованием к компании. Затем смотрим, какая часть расходов осталась бы у вас, даже если бы компания заплатила все положенное. Именно эту часть можно взыскать с того, кто отвечает за вред. Основание - ст. 1072 ГК РФ. Суммы легко перепутать, если считать обе от цифры в банковской выписке.
Пример: вы получили 330 000 рублей, хотя страховщик должен был перечислить все 400 000 рублей. Рыночный ущерб составляет 460 000 рублей. В претензии страховщику остаток равен 70 000 рублей. Если есть основания, к причинителю вреда предъявляют отдельное требование еще на 60 000 рублей. Проверьте арифметику перед иском. По каждой стороне должно быть понятно, какую часть потери она покрывает.
Для второй части спора понадобится расчет разумной стоимости восстановления. Он может включать реально понесенные или предстоящие расходы, если они обоснованы. Смета из сервиса помогает понять цену работ, но другой участник вправе спорить о необходимости замены, цене запчастей и стоимости нормо-часа. Для суда полезны материалы о причинении вреда и подробная расшифровка работ с объяснением, почему они понадобились именно после этого ДТП.
Что написать, чтобы страховая пересчитала выплату
Страховая занизила выплату по ОСАГО. Теперь ей нужно отдельно заявить о споре с расчетом. Подать такое заявление можно, когда компания уже приняла решение о возмещении или просрочила срок для него. Последовательность установлена ч. 1.1 ст. 16 123-ФЗ. На бланке страховщика ищите заявление о восстановлении нарушенного права. Так оно названо в Федеральном законе от 04.06.2018 № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг».
Начните с номера дела и суммы, поступившей на счет. О пропущенной детали напишите так, чтобы сотрудник нашел ее по вашему описанию. Например, укажите строку акта, снимок и название поврежденной части. Если спор о цене или износе, покажите, какое исходное число требуется проверить. Положите рядом свой расчет, если вы его уже получили. Укажите, сколько просите доплатить и заявляете ли вы также расходы на эксперта или неустойку.
Для личного визита подготовьте свой экземпляр заявления. На нем нужна отметка страховой о приеме. Если подаете через форму в приложении, скачайте или сохраните текст, вложения и сообщение о регистрации. По ним позже можно показать, какая версия заявления дошла до компании и когда у нее появился срок на ответ. Звонок в поддержку обычно не позволяет подтвердить содержание требования.
Отметьте дату, когда запрос у страховой зарегистрирован как полученный. От нее зависит, когда можно двигаться дальше при молчании компании. Если вы использовали утвержденную электронную форму и обратились в первые 180 календарных дней после нарушения, для ответа отсчитайте пятнадцать рабочих дней. В остальных случаях отведите тридцать календарных дней. Оба срока указаны в ч. 2 ст. 16 123-ФЗ. При частичной доплате возьмите новую выписку. В следующем обращении должна остаться сумма, которую вы пока не получили.
Примеры выигранных дел
Ознакомьтесь с нашей практикой
Отказ в прямом возмещении по ОСАГО: суд взыскал со страховой ущерб, неустойку и штраф
Ничего: по прямому возмещению страховая не заплатила
371 658 ₽ со страховой
Страховая не выплатила возмещение и не опровергла оценку ущерба
Химкинский городской суд Московской области
Подробнее о делеЗаниженная выплата по ОСАГО: суд взыскал доплату до лимита 120 000 ₽
49 231,92 ₽ при ремонте за 289 477 ₽
Еще 85 268 ₽ со страховой
Страховая не оспорила оценку эксперта, доплата - в пределах лимита 120 000 ₽
Люберецкий городской суд Московской области
Подробнее о делеКолесный диск не вошел в расчет по ОСАГО: суд взыскал доплату и утрату товарной стоимости
30 625,69 ₽ без поврежденного колесного диска
Еще 85 321,06 ₽ со страховой
Диск поврежден в этом ДТП, а утрата товарной стоимости - тоже ущерб
Лефортовский районный суд г. Москвы
Подробнее о делеКак доказать недоплату финансовому уполномоченному
Если ответ страховщика оставил спорные строки, перенесите их в обращение к финансовому уполномоченному. При молчании компании можно сделать это после окончания срока ответа. Потребитель ничего не платит за рассмотрение. На спор о порядке возмещения по ОСАГО верхний порог в 500 000 рублей для обращения не распространяется. Это следует из ч. 1 ст. 15 123-ФЗ. Вопрос о том, сколько обязан покрыть причинитель вреда, решается отдельно.
Уполномоченному должно быть видно, какие позиции вы уже оспорили и что в итоге пересчитал страховщик. К расчету и материалам по аварии приложите свое заявление в компанию и отметку о получении. Если страховщик отнес дефект к прежнему ДТП, объясните, по какому снимку можно установить его происхождение. Можно указать на совпадающее направление удара и деформаций соседних деталей или показать кадры, сделанные до аварии.
В ходе рассмотрения может потребоваться экспертиза. В возражениях сосредоточьтесь на тех данных, которые влияют на результат: происхождение конкретного дефекта, ошибочный номер детали или отсутствие операции. Если о внесении исправления просили страховщика, отметьте, в каком пункте заявления был поставлен этот вопрос. Это поможет найти его среди приложений и сопоставить вывод эксперта с вашим требованием.
Как рассчитать срок и сумму иска к страховой
Для срока обращения в суд нужна дата вступления решения в силу. День, когда вы впервые открыли его в кабинете, может с ней не совпасть. От установленной даты отсчитайте следующие тридцать календарных дней. Столько отводит ч. 3 ст. 25 123-ФЗ, если потребитель спорит с решением. Ответчиком будет страховщик. Перед подачей проверьте, можно ли проследить каждое требование от обращения к уполномоченному до искового заявления.
В исковом расчете начните с остатка по страховке. Для возможной неустойки заведите отдельную строку. Впишите, когда истек срок выплаты и какой остаток был на этот момент. П. 21 ст. 12 40-ФЗ устанавливает дневную ставку в 1 % при задержке выплаты. Если компания переводила деньги частями, разделите расчет по датам поступления. После каждого перевода база уменьшается. Проверьте предусмотренные законом ограничения и основания для освобождения компании от ответственности.
Для штрафа берут сумму страховой выплаты, которую посчитает суд, и вычитают из нее добровольный платеж страховщика. Полученную разницу умножают на 50 %. Так рассчитывают штраф по п. 3 ст. 16.1 40-ФЗ. Расходы на эксперта и представителя показывают отдельно. В деле о диске деньги за оценку взыскали. Стоимость услуг представителя суд исключил, поскольку по расписке было невозможно установить, кто получил оплату и к чему она относилась.
Как мы проверяем, занизила ли страховая выплату
Если вы уже знаете, какая деталь пропала из расчета, с нее и начнем. Проверим, внес ли ее специалист в акт и есть ли снимки, по которым можно установить время и причину повреждения. Когда спор только о цене, нам понадобятся исходные данные из калькуляции. Бывает, что расчет по полису сходится, а денег на станцию все равно не хватает. Тогда выясняем, какую разницу можно обосновать по фактическому ущербу.
На бесплатной консультации автоюриста можно решить, что делать, если страховая занизила выплату по ОСАГО. У кого запросить расчет, нужен ли еще один осмотр и какие расходы оправданы на вашем этапе. Если обращение уже рассмотрел уполномоченный, проверим, хватает ли времени на экспертизу до подачи иска.
Бесплатно оценим перспективы дела
Консультация автоюриста по спорам со страховыми компаниями
Сверим акт с калькуляцией и разберемся, какую сумму можно требовать по страховке и кто отвечает за остальной ущерб.