Отказ в выплате по КАСКО пришел через приложение: страховая закрыла дело после ДТП. В письме сказано, что повреждения не могли возникнуть при указанных вами обстоятельствах. Машина стоит на стоянке, сервис предлагает снять бампер и заказать детали. До разборки полезно понять, что именно страховщик оспаривает. После ремонта специалист уже не сможет осмотреть следы удара на машине, и спор придется вести по тем снимкам и актам, которые удалось сохранить.
Мы разбираем отказ по полису на личный автомобиль. Порядок зависит от формулировок договора, причины отказа и размера требования. Одинаковая вмятина на двери может привести к разным решениям: один полис покрывает повреждение машины неизвестным лицом, другой включает лишь прямо перечисленные события. Поэтому первый документ для проверки - ваш экземпляр договора.
Что запросить у страховой после отказа в выплате
Страховщик должен направить письменный отказ и объяснить, почему он не возмещает ущерб. Такое требование указано в п. 54 постановления Пленума Верховного Суда от 25.06.2024 № 19. Если оператор сообщил решение по телефону или в приложении появился статус «закрыто», запросите полный ответ. Попросите указать пункт договора и конкретное обстоятельство, которое помешало выплате или выдаче направления на ремонт.
Попросите копии документов, на которые ссылается страховщик: акта осмотра с фотографиями, расчета и заключения специалиста. Сохраните запрос и ответ на него. Если компания не дает копию заключения, запишите его номер и дату. У финансового уполномоченного или в суде попросите истребовать этот документ. Краткая выдержка из письма редко позволяет понять, какой автомобиль осматривал специалист, какие снимки использовал и на какой вопрос отвечал.
Какие риски исключает полис
Откройте полис, приложения и правила именно той редакции, которая действовала при заключении договора. Проверьте срок и территорию покрытия, перечень рисков, условия о допущенных водителях, отметки о повреждениях при страховании и оговорки об оформлении происшествия. Если страховая прислала ссылку на правила с сайта, сравните номер и дату редакции с полисом. Распечатка действующих сегодня правил сама по себе не показывает, о чем стороны договорились раньше.
По ст. 943 ГК РФ стандартные условия, которых нет в полисе, могут стать обязательными, если договор прямо ссылается на правила и страховщик довел их до страхователя в установленном порядке. Проверьте, где зафиксировано вручение или ознакомление. Для электронного договора пригодятся письмо с полисом и приложениями, документы из личного кабинета и сведения о том, с какой редакцией вы согласились. Если правила и индивидуальное условие расходятся, предъявите оба документа.
Сначала определите, относится ли событие к покрытию. Условие об управлении только допущенными водителями может определять сам страховой риск. Попросите страховщика показать, где оно согласовано и на каких данных основан вывод о том, кто был за рулем. Если полис ограничен ущербом от столкновения с другим автомобилем, наезд на ограждение нельзя считать покрытым только потому, что произошло ДТП. Проверьте точное определение риска, включая дополнения к полису.
Иная ситуация возникает, когда событие покрыто, но компания пытается освободиться от выплаты из-за действий страхователя. По ст. 963 ГК РФ страховщик может сослаться на умысел, если докажет, что он был направлен на наступление страхового случая. Грубая неосторожность служит основанием для освобождения только в случаях, прямо предусмотренных законом. Если письмо сводит отказ к общему нарушению правил договора, попросите указать правовое основание и факты, которые его подтверждают. Дополнительные основания освобождения от возмещения за уже наступивший страховой случай нельзя просто дописать в потребительский договор.
Как оспорить решение из-за позднего уведомления
Разделите сообщение о происшествии и передачу документов. Вы могли позвонить в день аварии, а копию определения получить позднее. Запросите сведения о первом звонке и номер дела, найдите сообщение из приложения или письмо о регистрации события. Копия поданного через неделю заявления не всегда показывает, когда страховая впервые узнала об аварии.
По ст. 961 ГК РФ о страховом случае нужно уведомить страховщика предусмотренным способом и в установленный срок. Если компания узнала о случившемся вовремя или отсутствие сведений не могло повлиять на решение о выплате, ссылка на просрочку сама по себе не оправдывает отказ. Подтвердите дату и содержание сообщения. Если подтверждения нет, покажите, какие данные позволяли страховщику установить обстоятельства и размер ущерба несмотря на задержку: машина оставалась доступна для осмотра, сохранилась запись регистратора, документы содержат дату, место и описание повреждений.
Если страховая требует недостающий документ, выясните, какой факт он должен подтвердить. Бывает, что в одном акте нет перечня повреждений, но тот же перечень есть в приложении и на снимках осмотра. В заявлении свяжите отсутствующий документ с теми материалами, которые уже есть у компании. Если без справки действительно нельзя установить существенное обстоятельство, запросите копию там, где ее составили, и сообщите страховой о запросе. Одна фраза «документов достаточно» вряд ли разрешит спор, если из них нельзя восстановить событие.
При отказе из-за оформления без сотрудников полиции проверьте условия именно своего КАСКО. Договор может разрешать обратиться без справок только по определенным повреждениям или при ограниченной сумме. Документы, подходящие для урегулирования по ОСАГО, не отменяют условия добровольного полиса. Сохраните извещение, фотографии с места и подтверждение уведомления. Это даст возможность проверить, достаточно ли собранных сведений и какое условие компания считает нарушенным.
Чем доказать связь повреждений с ДТП
Если отказ в выплате по КАСКО опирается на вывод о старых повреждениях или другом механизме удара, соберите фотографии в последовательности: состояние при страховании, место происшествия, осмотр после ДТП. Сохраните исходники, включая общий вид автомобиля и крупные планы. Запись с регистратора может показать траекторию и место контакта. Документы об осмотре при заключении договора помогут установить, какие повреждения уже существовали.
Предложите страховщику осмотреть машину до ремонта и подтвердите, что она доступна. Если для безопасности ее нужно эвакуировать, снимите состояние до перемещения, сохраните документы эвакуатора и сообщите, где автомобиль можно осмотреть. Если станция уже разобрала машину, попросите снять скрытые повреждения до замены деталей. Сохраните заказ-наряд.
Задача специалиста зависит от доводов страховщика. Оценка отвечает на вопрос о стоимости восстановления. Исследование механизма повреждений помогает проверить, могли ли они возникнуть в конкретном происшествии. Если страховая спорит с причиной повреждений, одна калькуляция на замену бампера ничего не скажет о высоте следа или направлении удара. При заказе исследования сформулируйте вопрос и укажите, какие материалы обеих сторон есть в вашем распоряжении.
В деле о взыскании выплат по КАСКО после наезда на дерево Тверской районный суд Москвы в 2014 году отклонил трасологическое заключение страховой: выводы опирались на общие признаки. Суд сопоставил материалы ДТП с оценкой владельца и заказом-нарядом самого страховщика. Обе оценки ремонта превышали порог полной гибели по тому договору. Суд взыскал 2 710 000 рублей страхового возмещения. Порог из того полиса нельзя переносить на другие договоры, а дело предшествовало появлению финансового уполномоченного.
Этап спора по КАСКО
На каком этапе находится ваш спор по КАСКО?
Когда требовать ремонт, а когда выплату
Откройте пункт о форме возмещения в полисе КАСКО. Если для вашего случая договор предусматривает выбор между выплатой и ремонтом, потребитель вправе выбрать предусмотренную форму. Если согласован только ремонт, сначала потребуйте организовать и оплатить его на условиях полиса. Просьба «перечислите мне стоимость ремонта» без объяснения, почему возникло денежное требование, оставит без ответа главный вопрос спора.
Страховщик отвечает за сроки и качество ремонта, который по договору организует через станцию. Если направление выдали, но сервис отказывается принять машину, попросите у станции письменное объяснение или сохраните переписку о приеме. Сообщите страховщику дату обращения, причину отказа и адрес станции. Потребуйте обеспечить прием и ремонт. Если сервис ждет согласования скрытых повреждений, попросите указать, когда и какие работы он направил на согласование, и передайте эти сведения компании.
Когда страховщик не исполняет обязанность организовать ремонт, можно требовать возмещения вызванных этим убытков. Для этого покажите, в чем состояло нарушение, почему понадобились расходы и сколько вы заплатили или должны заплатить. Если вы сначала заказали ремонт самостоятельно, а затем впервые сообщили о повреждении, придется отдельно объяснить, почему страховая не получила возможности исполнить договор и осмотреть автомобиль. Наличие счета само по себе не делает все работы обязанностью страховщика.
При споре о сумме проверьте, как договор определяет страховую сумму на дату события, какую франшизу предусматривает и вычитается ли она при таком повреждении. При полной гибели отдельно проверьте порог и оценку годных остатков, если вы сохраняете машину. Попросите расчет, где видны исходная сумма и каждое удержание.
Как написать заявление после решения об отказе в выплате
Первое заявление по КАСКО открывает страховое дело. Если компания отказала или пропустила срок ответа, а спор входит в компетенцию финансового уполномоченного, напишите страховщику еще раз. Объясните, какое решение вы оспариваете или когда компания должна была ответить. Этот второй документ называется заявлением о восстановлении нарушенного права. Его подачу предусматривает ч. 1 ст. 16 123-ФЗ. Условия подачи определяет ч. 1.1 той же статьи.
Укажите номер полиса и дела, дату происшествия и дату решения. Одной фразой изложите довод страховщика и напишите, какое обстоятельство вы оспариваете. Затем назовите требование: перечислить рассчитанную сумму, выдать направление или организовать и оплатить ремонт. Если спор идет о доплате, покажите, сколько компания уже перечислила, какие работы не учла и откуда взялась разница. Приложите документы, на которые сослались.
Сохраните текст заявления и доказательство его получения. В личном кабинете скачайте отправленный документ и подтверждение приема. При отправке почтой сохраните опись с названиями вложений и подтверждение вручения. Если передаете заявление в офис, попросите поставить дату и входящий номер на вашем экземпляре. Без этих данных трудно установить, что вы потребовали и когда начал течь срок ответа.
Для расчета срока возьмите дату, когда заявление получил страховщик. Если вы отправили обычное письмо или подали заявление на бумаге, от этой даты отсчитывают тридцать календарных дней. Если срок заканчивается в нерабочий день, страховщик может ответить в ближайший рабочий. Срок сокращается до пятнадцати рабочих дней, только если заявление подано электронно по утвержденной стандартной форме и на момент подачи с нарушения прошло не более 180 календарных дней. Эти правила устанавливает ч. 2 ст. 16 123-ФЗ.
В каких спорах о выплате нужен финансовый уполномоченный
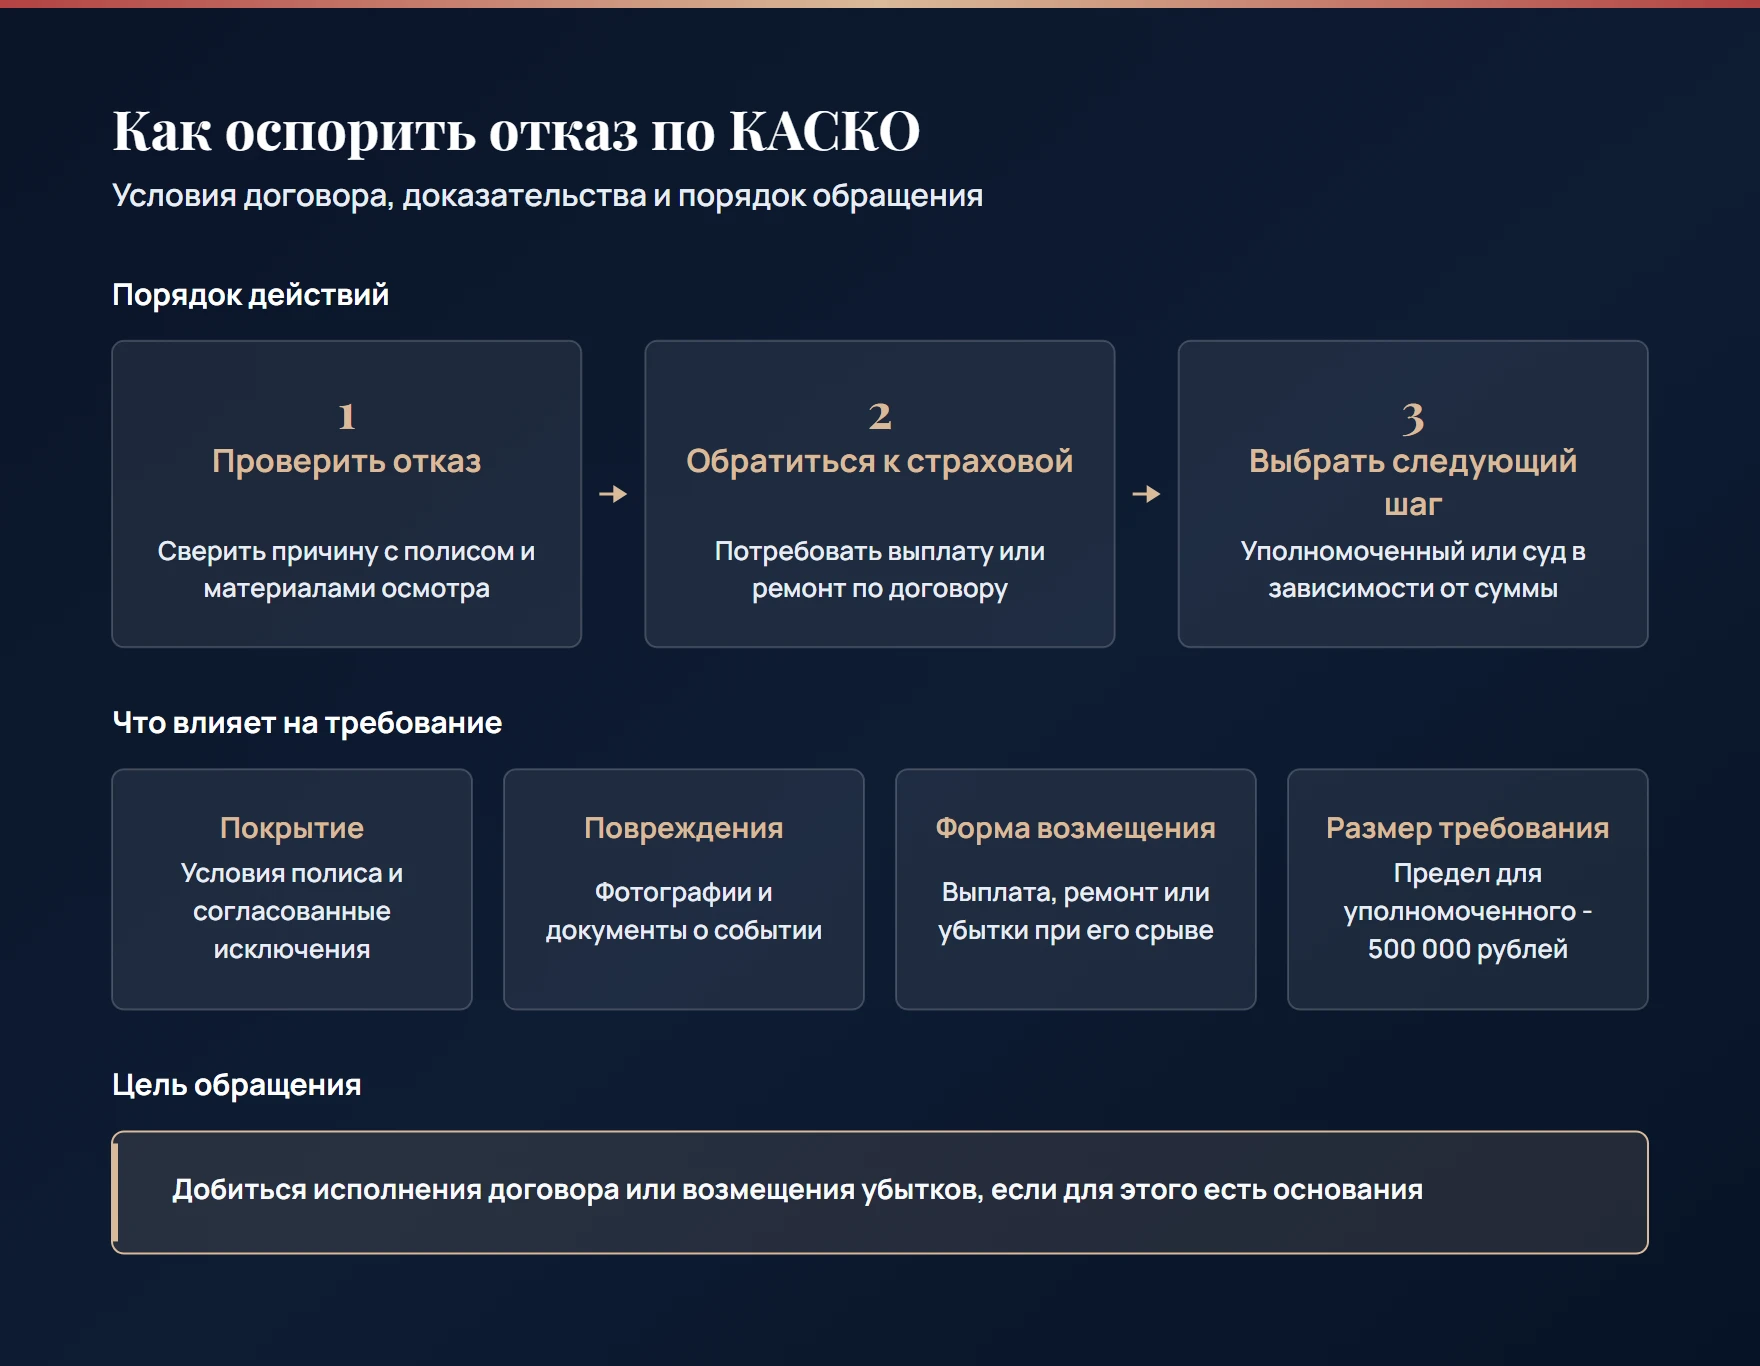
Сначала сложите требования, которые вправе рассмотреть финансовый уполномоченный. Для этого нужен расчет по конкретному происшествию: цифра на первой странице полиса здесь не определяет порядок. Если итог составляет 500 000 рублей или меньше, потребитель обычно проходит досудебный этап у уполномоченного. Его компетенцию определяет ч. 1 ст. 15 123-ФЗ. Если итог больше, иск можно подать сразу по ч. 3 той же статьи.
Верховный Суд относит к этому порядку и требование о выдаче направления на ремонт (п. 86 постановления Пленума Верховного Суда от 25.06.2024 № 19). Если вы просите восстановить машину, приложите расчет стоимости работ и деталей: без него трудно оценить размер имущественного требования. Если по одному происшествию вы заявляете возмещение и связанные денежные требования, проверьте их состав и размер вместе. Компенсацию морального вреда финансовый уполномоченный не рассматривает. Присоединение такого требования к иску не освобождает от досудебного порядка по возмещению.
Пример: в полисе указана страховая сумма 1 800 000 рублей, а спор о повреждении крыла и двери составляет 140 000 рублей. Для проверки порога учитывают требование по этому происшествию. Если после полной гибели машины вы обоснованно требуете 720 000 рублей, обращение к финансовому уполномоченному по такому требованию не требуется. В обоих случаях сохраните отказ и расчет, чтобы показать, почему выбрали именно этот порядок.
Если страховая уже ответила на заявление о восстановлении права или срок ответа истек, приложите к обращению полис, правила, первичное заявление, отказ, повторное заявление и подтверждение получения. Добавьте те материалы, которые относятся к причине спора: фотографии, акты, переписку со станцией, заключение специалиста или смету. Потребитель подает обращение бесплатно. Если вы уже пожаловались в Банк России, проверьте, прошли ли оба обязательных этапа по своему спору: жалоба регулятору сама по себе их не закрывает.
Укажите, чего вы хотите добиться от компании: отдельно назовите возмещение по полису и, если есть основания, сумму за просрочку. Впоследствии суд проверит, какие требования уже рассматривались. Если финансовый уполномоченный назначит независимое исследование, ответьте на его запрос и сообщите, где можно осмотреть автомобиль. Прежде чем считать срок рассмотрения пропущенным, проверьте уведомления: уполномоченный мог приостановить его на время экспертизы.
Как оспорить выводы специалиста
Начните с исходных данных. Сверьте модель и комплектацию машины, дату фотографий, описание места аварии, перечень повреждений и материалы, которых специалист не видел. Ошибка в модели меняет расчет деталей; ошибка в месте контакта меняет вывод о том, как возникла вмятина. В возражении укажите страницу заключения и приложите документ или снимок, который позволяет проверить расхождение.
В суде можно просить назначить экспертизу, если для ответа нужны специальные знания. Предложите вопросы по существу: могли ли повреждения образоваться при описанном столкновении и какова стоимость восстановления по согласованным условиям страхования. Вопрос о законности отказа решает суд. Если машина уже восстановлена, поясните, какие фотографии, замеры и документы остались, чтобы суд мог оценить, хватит ли материалов для исследования.
Когда подавать иск и с какой даты считать срок
Если решение вас не устраивает, найдите на нем дату подписания. С нее определяют вступление в силу: должно пройти десять рабочих дней после подписания (ч. 1 ст. 23 123-ФЗ). Затем считайте тридцать календарных дней со дня, следующего за вступлением решения в силу. В этот срок подайте иск к страховщику по требованиям, указанным в обращении. Порядок установлен ч. 3 ст. 25 123-ФЗ. Приложите решение, а копию иска направьте уполномоченному. Если вместо решения пришло уведомление об отказе принять обращение, сначала выясните причину: возможно, нужно исправить подачу.
Исковая давность по основному требованию из договора страхования имущества составляет два года (п. 1 ст. 966 ГК РФ). По разъяснению Верховного Суда (п. 77 постановления Пленума Верховного Суда от 25.06.2024 № 19) отсчет зависит от того, когда вы узнали или должны были узнать об отказе или неполном возмещении либо когда истек срок для исполнения обязательства. День ДТП сам по себе срок не запускает. Закон дает до трех лет для обращения к финансовому уполномоченному, но этот срок не увеличивает двухлетнюю исковую давность. Если отказ давний, проверьте даты до новых переговоров со страховщиком.
Для иска соберите договор и подтверждение страхового случая, отказ, доказательства осмотра и расчет суммы. Если спор проходил у финансового уполномоченного, приложите документ о прохождении этого этапа. Если не проходил из-за размера требования, объясните расчет. В иске укажите, какое обязательство страховая не исполнила: не выплатила деньги, не организовала ремонт или возместила только часть ущерба. Письмо с просьбой «признать отказ незаконным» не объясняет, какое исполнение вы хотите получить.
Если финансовый уполномоченный уже удовлетворил требование, проверьте срок исполнения в его решении. Если срок прошел, а возмещения нет, попросите уполномоченного выдать удостоверение или направить его на принудительное исполнение. Такое право дает ч. 3 ст. 23 123-ФЗ. Подайте заявление в пределах трех месяцев: отсчет идет от даты, к которой компания должна была исполнить решение. Получить присужденное таким путем можно без нового иска о той же сумме.
С чего начать спор о выплате по своему полису
Разбор спора со страховой компанией полезно начать до разборки автомобиля, особенно если страховщик оспаривает происхождение повреждений. Если машина уже отремонтирована, соберите заказ-наряд и фотографии до и во время работ. На бесплатной консультации автоюриста мы проверим, на чем основан отказ в выплате по КАСКО, какие материалы подтверждают ваше требование и нужно ли обращаться к финансовому уполномоченному.
Бесплатно оценим перспективы дела
Консультация автоюриста по спорам со страховыми компаниями
Сверим отказ с условиями полиса, определим, чего требовать от страховщика, и проверим сроки обращения.