Машина повреждена, заявление принято, а вместо направления на ремонт пришел отказ в выплате по ОСАГО. Компания ссылается на заключение своего эксперта: повреждения не соответствуют обстоятельствам аварии. При этом на фотографиях с места удара видны именно те детали, за которые вы просили возмещение. Чтобы получить ремонт или деньги, придется разобрать вывод страховщика и подтвердить свое требование.
Отказ в выплате по ОСАГО проверяют по причине, которую назвала компания. Для гражданина с машиной для личных нужд важны доказательства и обязательный порядок обращения.
Как проверить отказ в выплате по ОСАГО
В письме может стоять отказ в возмещении, возврат заявления без рассмотрения или предложение устранить недостаток документов. При возврате компания еще не разрешила требование по существу: нужно выяснить, чего ей не хватило и было ли основание возвращать заявление. При отрицательном решении компания уже изложила позицию для спора.
Устное объяснение сотрудника по телефону не заменяет мотивированное решение. Сохраните ваше заявление с отметкой о приеме либо электронное подтверждение, затем запросите письменный ответ. Когда срок рассмотрения истек, бесконечно ждать письма не требуется: можно письменно потребовать восстановить нарушенное право, указав на просрочку.
Спор регулирует Федеральный закон от 25.04.2002 № 40-ФЗ «Об обязательном страховании гражданской ответственности владельцев транспортных средств».
Общий срок решения по полному заявлению установлен п. 21 ст. 12 40-ФЗ. Обычно решение нужно принять за двадцать дней. Субботы и воскресенья учитываются, нерабочие праздничные дни исключают. Для предусмотренного законом согласованного ремонта на выбранной потерпевшим станции срок иной. В отдельных случаях закон допускает продление, в том числе для получения подтверждающих сведений. Поэтому просрочку считают после проверки комплекта документов и причины продления.
Отсутствие перевода на счет тоже не всегда означает отказ. Для легкового автомобиля гражданина, зарегистрированного в России, закон предусматривает прежде всего организацию и оплату восстановительного ремонта. Это правило п. 15.1 ст. 12 40-ФЗ. Если страховщик выдал надлежащее направление, одного желания получить деньги вместо ремонта недостаточно. Проверяют основания денежного возмещения и то, способен ли страховщик исполнить обязанность по ремонту.
Что делать, если в выплате отказали из-за виновника
Страховщик иногда связывает отказ с поведением виновника: тот не был вписан в полис или не имел права управления. Для потерпевшего необходимо проверить, действовал ли договор в отношении причинившей вред машины и наступила ли ответственность за это ДТП. Само нарушение виновником условий допуска к управлению не означает, что поврежденный автомобиль потерпевшего остается без возмещения.
Основания обратного требования страховщика к причинителю вреда перечислены в п. 1 ст. 14 40-ФЗ. Компания сначала возмещает вред потерпевшему, после чего при наличии предусмотренных условий взыскивает выплаченное с виновника.
Закон прямо запрещает использовать такие основания для отказа потерпевшему или задержки возмещения. Это следует из п. 25 ст. 12 40-ФЗ. Поэтому вам нужно сопоставить страховое покрытие, обстоятельства аварии и позицию компании. Ссылка на нарушение виновника должна объяснять, почему именно у потерпевшего нет права на возмещение; подмена его права отношениями компании с виновником дает довод для возражений.
Иная ситуация - отсутствие действующего страхования ответственности по этому происшествию. Здесь нельзя добиться денег от выбранной компании только потому, что ее название осталось в старом полисе. Нужно определить обязанное лицо и основание требования. При взыскании выплат по ОСАГО мы начинаем с этой проверки: спор с ненадлежащим ответчиком отнимает время, даже когда сам размер повреждений никто не оспаривает.
Чем доказать связь повреждений с ДТП
Сопоставьте ваше описание происшествия с расположением повреждений и материалами осмотра. Если на снимках сразу после удара видна трещина, а акт страховщика называет деталь целой, в заявлении нужно указать это противоречие. Когда эксперт считает, что повреждение находилось выше зоны контакта, потребуется объяснение механизма столкновения. Одна и та же претензия о «необоснованном отказе» для этих ситуаций не подойдет.
Для проверки обычно собирают материалы, которые относятся к спорному выводу:
- решение страховщика и акт осмотра, чтобы установить позицию компании и перечень признанных повреждений;
- извещение о ДТП и материалы его оформления, чтобы сопоставить описание столкновения с версией компании;
- фотографии, видеозаписи и заключения экспертов, которые позволяют проверить связь повреждений с происшествием.
Если раннее извещение содержит ошибку, объясните, как она появилась, и подтвердите исправление материалами. В спорах со страховыми компаниями нужно отделить доказанный факт от предположения, для которого еще требуется экспертиза.
Что сохранить до осмотра, чтобы не потерять выплату
После аварии хочется скорее вернуть машину в эксплуатацию. Но замена поврежденной детали до осмотра иногда уничтожает возможность установить характер удара. Правило об осмотре содержится в п. 10 ст. 12 40-ФЗ. После подачи полного заявления у вас есть пять рабочих дней, чтобы предъявить машину, а при ее уничтожении - оставшиеся части. Обсудите с компанией, где и когда будет осмотр, и сохраните переписку.
Машина не может безопасно ехать из-за повреждений - сообщите об этом вместе с заявлением. Закон позволяет осмотреть ее там, где она находится. Не нужно пытаться доставить неисправную машину своим ходом ради отметки о явке. Нужно документально подтвердить, что вы сообщили о ее состоянии и обеспечили доступ для осмотра. Если страховщик предлагает другую дату, важно сохранить и предложение, и свой ответ.
Ремонт до осмотра не дает компании безусловного права на отказ в выплате по ОСАГО. В п. 20 ст. 12 40-ФЗ названы последствия такого ремонта: он должен мешать достоверно установить страховой случай и размер убытков. Сохранившиеся снимки, акты и результаты прежнего обследования могут иметь значение. Но рассчитывать, что любой набор фотографий заменит исследование самой детали, рискованно.
Своя оценка полезна, когда нужно подтвердить пропущенные повреждения или проверить расчет. Однако заказывать ее автоматически до любого обращения к уполномоченному не требуется. Просрочка со стороны самой компании дает вам основание организовать исследование самостоятельно. Это возможность из п. 12 ст. 12 40-ФЗ: сначала проверяют, должен ли был страховщик уже осмотреть машину или привлечь эксперта. Прежде чем вы оплатите исследование, определите вопрос эксперту: стоимость ремонта и происхождение повреждений требуют разных исследований.
Этап спора со страховой
На каком этапе находится ваш спор со страховой?
Как направить заявление после отказа в выплате по ОСАГО
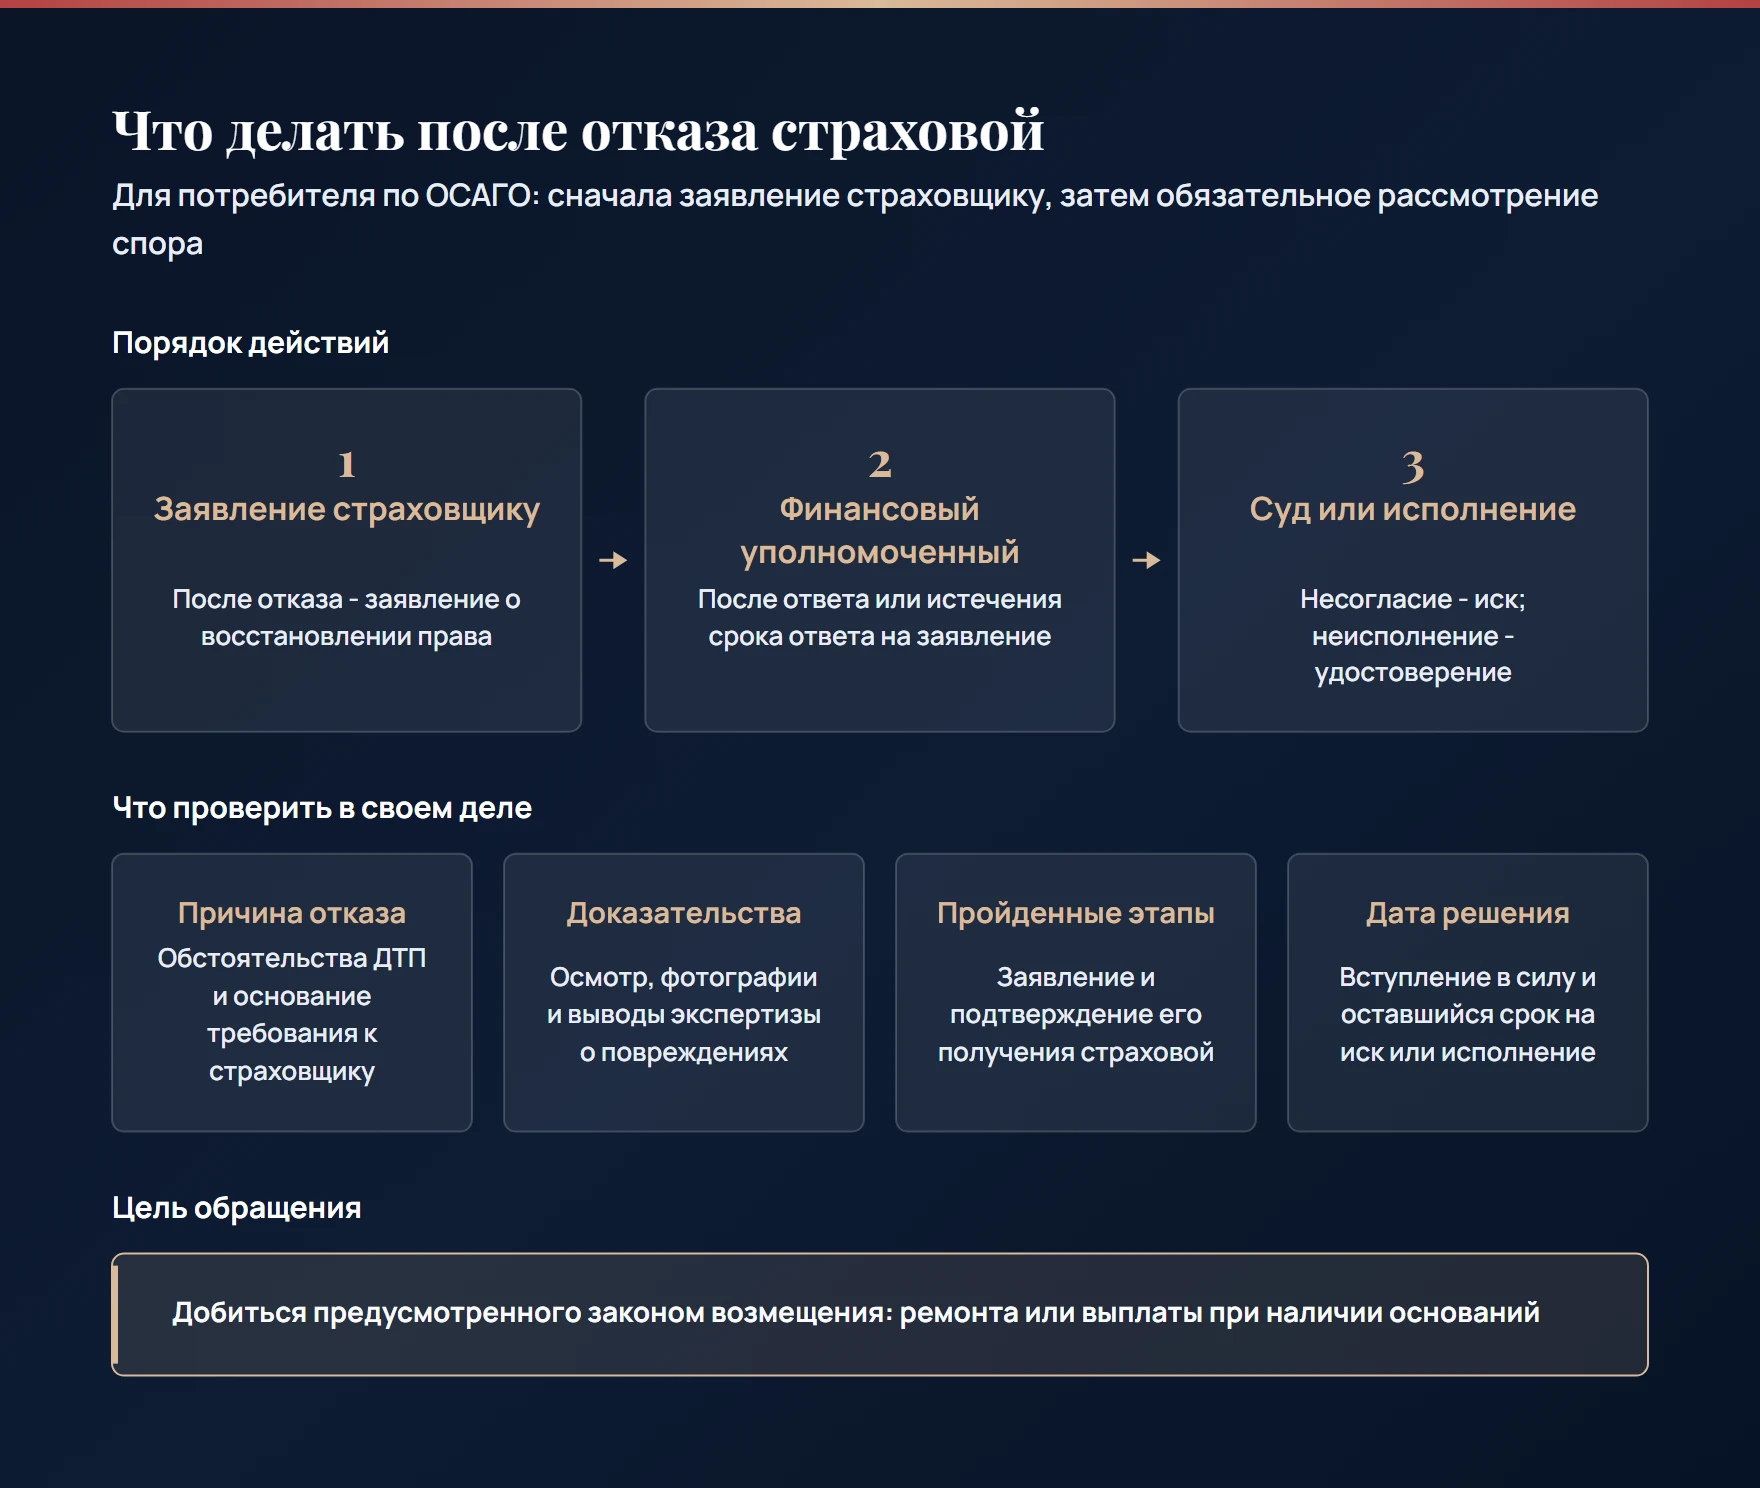
Первоначальное заявление о возмещении запускает урегулирование страхового случая. Получив отказ, вы обращаетесь повторно: теперь требуете восстановить нарушенное право. Этот порядок устанавливает Федеральный закон от 04.06.2018 № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг». Момент повторного обращения определяет ч. 1.1 ст. 16 123-ФЗ. Вам уже сообщили результат первоначального обращения - можно подавать заявление. Результата нет - сначала должен закончиться срок, отведенный компании на первоначальное решение.
В заявлении укажите, с каким решением вы не согласны, какое обстоятельство компания оценила неправильно и чего вы требуете. При полном отказе объясните основание возмещения; при исключении детали покажите, где ее повреждение зафиксировано. Если спор идет о форме возмещения, нужно обосновать требование ремонта или денег с учетом закона. Формулировка «прошу разобраться» не раскрывает содержание имущественного требования.
Срок ответа зависит от способа подачи и давности нарушения. Основание расчета - ч. 2 ст. 16 123-ФЗ. Для короткого срока нужно одновременно соблюсти условия: вы воспользовались утвержденной Советом Службы электронной формой, а нарушение произошло не более 180 календарных дней назад. Тогда компания должна ответить за пятнадцать рабочих дней. Иной способ подачи или более давнее нарушение означают тридцать календарных дней на ответ. Обычное письмо по электронной почте не становится стандартной формой только из-за электронного способа отправки.
Зафиксируйте вручение вашего заявления. При личной подаче это отметка на вашем экземпляре; при электронном обращении - подтверждение получения с содержанием отправленного. Почтовые документы должны позволять установить адресата, дату и состав вложения. Сохраните полный текст с приложениями: позднее потребуется показать, какое требование компания получила и на что именно ответила.
Ответ пришел раньше предельного срока и снова содержит отказ - можно переходить к следующему этапу. Ответа нет - дождитесь окончания применимого срока. Не смешивайте его с двадцатью днями по первоначальному заявлению. Даже хорошо подготовленная претензия не поможет соблюсти порядок, если в дальнейшем невозможно подтвердить ее получение страховщиком.
Как взыскать возмещение через финансового уполномоченного
Гражданин, который использует страховую услугу для личных нужд, после ответа на отдельное заявление либо истечения срока ответа обращается к финансовому уполномоченному. Перед иском по такому спору обычно требуется пройти рассмотрение у уполномоченного. Письмо регулятору о работе страховщика этой задачи не решает.
Размер требования не позволяет обойти этот этап. Причина в специальном правиле для этой страховки: оно действует независимо от общего денежного порога. Поэтому даже сумма выше 500 000 рублей сама по себе не позволяет сразу обратиться в суд. Основание - ч. 1 ст. 15 123-ФЗ. При этом речь идет о споре потребителя со страховщиком, участвующим в системе. Требования к виновнику аварии и спор организации рассматривают по другим правилам; переносить на них эту инструкцию нельзя.
Вы как потребитель обращаетесь бесплатно по ч. 6 ст. 16 123-ФЗ. Обращение удобно оформить через личный кабинет на официальном сайте финансового уполномоченного. Приложите заявление страховщику, подтверждение его получения и ответ, если он поступил. Добавьте материалы, которые подтверждают ваше право на возмещение. Изложение должно позволять увидеть требование и причину несогласия без догадок.
Для решения по вашему обращению предусмотрено пятнадцать рабочих дней. Отсчет начинается на следующий день после передачи материалов уполномоченному, как требует ч. 8 ст. 20 123-ФЗ. Он не всегда совпадает с пятнадцатью днями после нажатия кнопки отправки: сначала служба проверяет поступившие материалы. При необходимости экспертизы закон допускает приостановление рассмотрения.
На обращение отведено три года. Исходная дата - день, когда нарушение стало вам известно, а если вы должны были обнаружить его раньше - соответствующий более ранний день. Не рассчитывайте, что длительная переписка со страховщиком автоматически устраняет все вопросы о сроках. Для проверки сохраните даты первоначального решения, повторного заявления и последующего ответа. Если уже есть решение уполномоченного, действует отдельный срок обращения в суд при несогласии с ним.
Как оспорить выводы эксперта о повреждениях
Возражение должно указывать проверяемый недостаток: эксперт не исследовал снимок, перепутал сторону автомобиля или исходил из другой последовательности столкновений. К каждому такому доводу подберите подтверждение. Если требуется специальное исследование, ставьте вопрос о конкретном противоречии. Фраза «эксперт работает со страховой» ничего не говорит о правильности расчета и сама по себе его не опровергает.
Финансовый уполномоченный вправе организовать собственную экспертизу по ч. 10 ст. 20 123-ФЗ. Если для нее запрошены автомобиль или материалы, нужно обеспечить исследование и сохранить подтверждение предоставления. Результат нового исследования тоже проверяют по содержанию. Покупка еще одного отчета без разбора прежних выводов не гарантирует, что уполномоченный или суд примет именно вашу сумму.
В деле, рассмотренном Лефортовским районным судом Москвы в 2014 году, страховщик зафиксировал повреждение колесного диска при осмотре, но не включил его в расчет. Независимое исследование позволило обосновать требование о доплате. Для такой ситуации ценна связь между актом осмотра и пропущенной деталью. Старое решение показывает работу доказательств; действующий порядок обращения к финансовому уполномоченному из него не выводят.
Когда после решения можно обращаться в суд
Если уполномоченный согласился с отказом или удовлетворил требование лишь частично, следующий способ защиты - иск к компании. По ч. 3 ст. 25 123-ФЗ для него установлены тридцать календарных дней. Отсчет идет со следующего дня после того, как решение уполномоченного вступило в силу. Обычно это происходит, когда после подписания прошли десять рабочих дней. Это правило ч. 1 ст. 23 123-ФЗ; даты подписания, получения и вступления в силу нужно различать.
В суде спорят со страховщиком о возмещении. Требование взыскать ущерб с финансового уполномоченного не заменяет иск к обязанной компании. В иске излагают обстоятельства ДТП, содержание обращений и то, почему выводы страховщика и уполномоченного не подтверждаются материалами. Копию обращения в суд направляют уполномоченному. Если решение исправлялось либо есть другие обстоятельства, влияющие на срок, расчет проверяют отдельно.
Сохраните документы о пройденных этапах: их значение закреплено ч. 4 ст. 25 123-ФЗ. Если служба отказала в принятии из-за недостатков заявления, проверьте, какие из них нужно устранить. Любое такое уведомление не означает, что обязательный порядок уже соблюден и можно сразу подать иск.
В Химкинском городском суде Московской области в 2014 году мы добились взыскания после отказа страховщика в прямом возмещении. Владелец подтвердил ущерб независимой оценкой, а компания ее не опровергла. Суд взыскал возмещение, неустойку, штраф и расходы. Сегодня подобный спор потребителя начинают с действующего досудебного порядка, но вам по-прежнему нужно доказать ущерб: само решение компании не подтверждает размер требования.
Примеры выигранных дел
Ознакомьтесь с нашей практикой
Отказ в прямом возмещении по ОСАГО: суд взыскал со страховой ущерб, неустойку и штраф
Ничего: по прямому возмещению страховая не заплатила
371 658 ₽ со страховой
Страховая не выплатила возмещение и не опровергла оценку ущерба
Химкинский городской суд Московской области
Подробнее о делеЗаниженная выплата по ОСАГО: суд взыскал доплату до лимита 120 000 ₽
49 231,92 ₽ при ремонте за 289 477 ₽
Еще 85 268 ₽ со страховой
Страховая не оспорила оценку эксперта, доплата - в пределах лимита 120 000 ₽
Люберецкий городской суд Московской области
Подробнее о делеКолесный диск не вошел в расчет по ОСАГО: суд взыскал доплату и утрату товарной стоимости
30 625,69 ₽ без поврежденного колесного диска
Еще 85 321,06 ₽ со страховой
Диск поврежден в этом ДТП, а утрата товарной стоимости - тоже ущерб
Лефортовский районный суд г. Москвы
Подробнее о делеЧто можно взыскать сверх самого возмещения
Сначала проверьте, сколько компания должна возместить за поврежденное имущество. Базовая граница для каждого потерпевшего - 400 000 рублей. Ее устанавливает ст. 7 40-ФЗ. Лимит не означает, что любой ремонт оплатят именно в этом размере, и не является универсальным потолком всех требований к страховщику. Возмещение ущерба, последствия просрочки и убытки от нарушения обязанности организовать ремонт имеют разные основания.
Опоздание с деньгами или направлением на ремонт дает основание требовать неустойку. Правило содержится в п. 21 ст. 12 40-ФЗ. Дневная ставка - 1 %. Для расчета берут размер возмещения, который определен по закону для причиненного вам вреда. Нельзя автоматически брать 1 % от предельных 400 000 рублей, если подлежащая возмещению сумма меньше. Начало просрочки и основание для начисления также требуют проверки.
Пример: по условиям денежного возмещения страховая должна выплатить 200 000 рублей, но просрочила на двадцать дней. Арифметический расчет по ставке 1 % даст 2 000 рублей за день и 40 000 за этот период. Это условный расчет: перед предъявлением требования проверяют срок, частичные выплаты и основания ответственности.
Дополнительный штраф суд присуждает по п. 3 ст. 16.1 40-ФЗ. Сначала из суммы возмещения, установленной судом, вычитают деньги, которые страховщик перечислил добровольно. Половина оставшейся разницы, то есть 50 %, и составляет штраф. Неустойку, расходы на представителя и прочие присужденные суммы нельзя просто прибавить к базе, чтобы затем умножить весь итог на половину.
Но компания может избежать этой санкции: если она вовремя исполнила решение уполномоченного, которое уже вступило в силу, указанный штраф не взыскивают. Поэтому обещание получить дополнительно 50 % при любом обращении в суд неверно. Возмещение необходимых расходов тоже требует обоснования. Нужно сохранить договоры, платежные документы и связь затрат с защитой нарушенного права; оплата услуги сама по себе не делает всю ее стоимость взыскиваемой.
Как исполнить решение без нового иска в суд
Положительное решение еще нужно исполнить. Сначала проверьте, вступило ли оно в силу, какой срок указан для страховщика и не приостанавливалось ли исполнение. Если обязанность не выполнена, обычно нет необходимости заново подавать иск о том же долге. В ч. 3 ст. 23 123-ФЗ предусмотрено удостоверение, которое является исполнительным документом.
У вас есть три месяца для заявления об удостоверении. Считайте этот срок от дня, в который страховщик должен был выполнить решение. При уважительной причине пропуска закон допускает восстановление срока. Для выдачи удостоверения после получения вашего заявления у службы есть максимум тридцать календарных дней. Закон также предусматривает направление документа для принудительного исполнения. Проверьте доступный способ в своем деле и сохраните подтверждение заявления.
Как разбираем отказ и оцениваем перспективы взыскания
На бесплатной консультации автоюриста мы определяем, на каком этапе находится спор и какое действие сейчас приблизит возмещение. Если заявление вернули без осмотра, проверяем причины возврата. Если компания отрицает происхождение повреждений, сопоставляем ее заключение с материалами ДТП. Когда решение уполномоченного уже получено, сначала считаем оставшийся срок на иск или исполнение.
Для начала восстановите даты заявления, осмотра и ответов страховщика. Подготовьте для себя решения и подтверждения вручения, отметьте дату обращения к финансовому уполномоченному. По ним проверим обязательные этапы и оставшиеся сроки, после чего определим, чем опровергнуть отказ и что делать дальше.
Бесплатно оценим перспективы дела
Консультация автоюриста по спорам со страховыми компаниями
Проверим причину отказа и пройденные этапы, определим оставшийся срок и объясним, чем подтвердить требование о возмещении.